
به گزارش اختصاصی مدیاتی، اسنپپی با انتشار نخستین گزارش جامع «صنعت BNPL ایران»، برای نخستین بار پرده از ابعاد واقعی تحول اعتبار خرد در اقتصاد دیجیتال کشور برداشت. این گزارش جامع ۶۳ صفحهای نشان میدهد در کشوری که بیش از ۷۷ درصد از جمعیت بزرگسال آن هیچگونه دسترسی به تسهیلات و اعتبارات رسمی بانکی نداشتهاند، فناوری «الان بخر، بعداً پرداخت کن» (Buy Now, Pay Later) موفق شده است بدون نیاز به چک، سفته یا ضامن سنتی، رکورد خیرهکننده ۱۷۵ میلیون سفارش اعتباری را در یک سال به ثبت برساند.
نسخه رسمی و کامل گزارش تحلیلی اسنپپی در قالب ۶۳ صفحه شامل آمار تفکیکی، تحلیل شمولیت مالی، رفتار مصرفکننده و چشمانداز ۲۰۳۰ را میتوانید با لینک مستقیم دانلود کنید:
شکاف شمولیت مالی در ایران؛ چرا کشور بدون کارت اعتباری وارد عصر BNPL شد؟
یکی از بنیادینترین یافتههای این گزارش، بازتعریف مفهوم «شمولیت مالی» (Financial Inclusion) در ایران است. برخلاف تصور عمومی، چالش اصلی شهروندان ایرانی نداشتن حساب بانکی نیست؛ چراکه ضریب نفوذ حسابهای بانکی در ایران حتی از میانگینهای بینالمللی بالاتر است. گره اصلی، «دسترسی به اعتبار خرد» است.
بر اساس دادههای ارائهشده در گزارش، در حالی که در سطح بینالمللی حدود ۲۰ تا ۲۴ درصد از کل ارزش خریدهای خردهفروشی توسط کارتهای اعتباری (Credit Cards) انجام میشود، این رقم در بازار ایران تنها حدود ۱.۳ درصد است. علاوه بر این، آمارهای پایگاه داده فیندکس جهانی (Global Findex) بانک جهانی نشان میدهد که ۷۷ درصد بزرگسالان ایرانی در سال ۲۰۲۴ هیچ وام یا اعتباری از مؤسسات مالی رسمی دریافت نکردهاند و ۳۹ درصد از این افراد در زمان اضطرار مالی ناچار به قرض گرفتن از دوستان و خانواده شدهاند.
ایران به دلیل زیرساختهای سنتی بانکی و دشواریهای تضامین، عملاً مرحله گسترش کارتهای اعتباری سنتی را پشت سر نگذاشت و با یک جهش نسلی (Leapfrogging)، مستقیماً به سمت راهکارهای مدرن فینتک و پرداخت اعتباری در نقطه فروش (POS Financing) حرکت کرد.
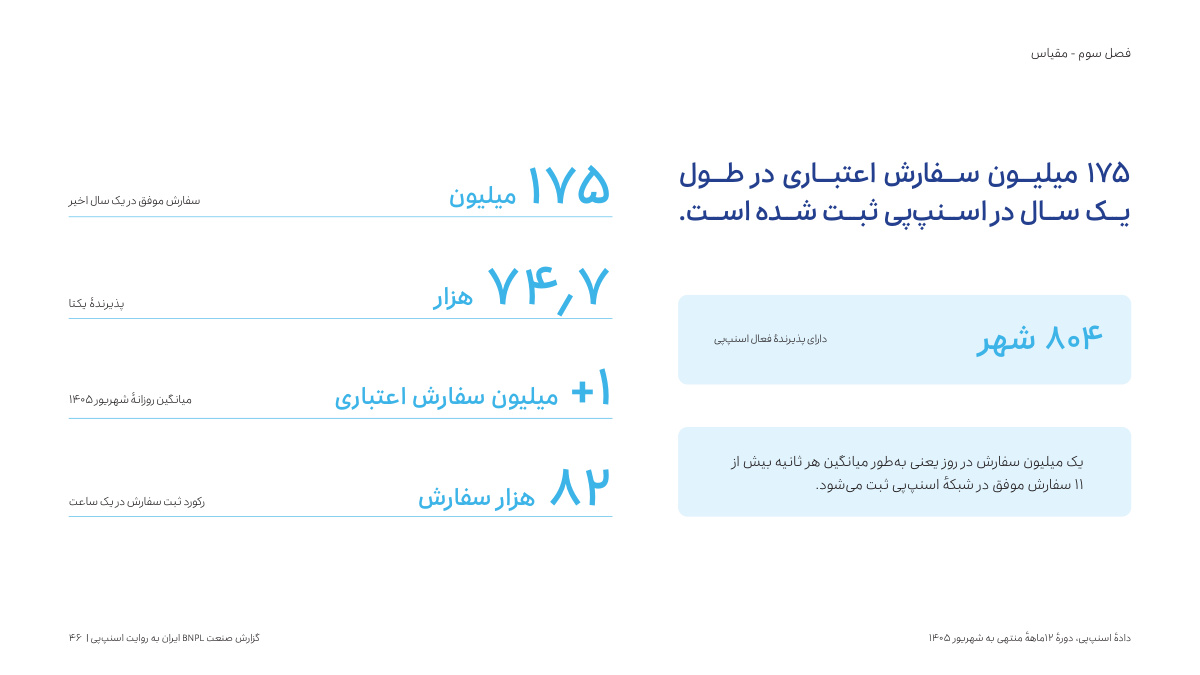
نمودار مقیاس فعالیت اسنپپی: ثبت ۱۷۵ میلیون سفارش اعتباری در یک سال اخیر
مقیاس و حجم بازار؛ ثبت ۱۱ سفارش در هر ثانیه و ثبت رکورد ۸۲ هزار تراکنش در ساعت
بخش سوم گزارش اسنپپی با عنوان «اسنپپی به روایت داده»، تصویر روشنی از گستره نفوذ این خدمت ارائه میدهد. طبق آمار رسمی:
- ۱۹.۱ میلیون کاربر ثبتنامشده: اسنپپی هماکنون به شبکه گستردهای از کاربران دسترسی دارد که ۴۵ میلیون نفر از آنان در اکوسیستم اسنپ حائز شرایط دریافت اعتبار ارزیابی شدهاند.
- ۴.۷ میلیون کاربر فعال ماهانه: به طور میانگین ماهانه نزدیک به ۵ میلیون خریدار یکتا از این روش برای خریدهای جاری و اساسی خود استفاده میکنند.
- ۱۷۵ میلیون سفارش موفق در سال: میانگین تراکنشهای روزانه اسنپپی از مرز یک میلیون سفارش فراتر رفته است؛ به این معنا که در هر ثانیه بیش از ۱۱ سفارش موفق در سیستم ثبت میشود.
- رکورد تراکنش ساعتی: ثبت بیش از ۸۲ هزار سفارش خرید اعتباری در اوج ترافیک یک ساعت کاری، پایداری زیرساختهای پردازش ابری این پلتفرم را نشان میدهد.
- ۲۴ سفارش سالانه برای هر کاربر: کاربران فعال به طور میانگین هر دو هفته یکبار از درگاه اعتباری خرید میکنند که نشانه تبدیل شدن این خدمت به عادت روزمره مصرفکنندگان است.
شکستن طلسم وثیقه و ضامن؛ نرخ بازپرداخت ۹۸.۵ درصدی با الگوریتمهای هوش مصنوعی
یکی از برجستهترین بخشهای این گزارش، پاسخ علمی به دغدغه دیرینه رگولاتورها و بانکها درباره «ریسک نکول اعتبارات بدون وثیقه» است. در ساختار سنتی بانکی، دریافت مبالغ ناچیز تسهیلات نیازمند ارائه چک، کسر از حقوق و ضامنهای متعدد است؛ در حالی که اسنپپی مدل ریسکسنجی خود را بر پایه کلانداده (Big Data) و تحلیل رفتاری کاربر بنا کرده است.
نتایج این راهبرد شگفتانگیز است: در حالی که ۹۵ درصد کاربران در ابتدای ورود به اسنپپی فاقد رتبه اعتباری در نظام بانکی رسمی بودهاند، دادهها نشان میدهد که بیش از ۹۸.۵ درصد اقساط در نهایت بازپرداخت شدهاند. افزون بر این، ۸۹ درصد کل پرداختها دقیقاً در موعد مقرر یا حتی زودتر از موعد سررسید توسط خریداران تسویه شده و نرخ نکول ۹۰ روزه زیر ۲ درصد مهار شده است. این آمار نشان میدهد که ریسکسنجی الگوریتمی دقیق، کارآمدی بهمراتب بالاتری نسبت به تضامین فیزیکی پرهزینه دارد.
خلق ارزش ۶.۱ همتی برای کاربران و همیاری در پشتیبانی از ۲۱۴ هزار فرصت شغلی
بر اساس محاسبات اقتصادی گزارش، استفاده از این خدمت تاکنون بالغ بر ۶.۱ هزار میلیارد تومان (همت) منفعت مالی مستقیم برای کاربران به همراه داشته است. ۷۰ درصد این منفعت (معادل ۴.۱ همت) مستقیماً ناشی از افزایش قدرت خرید واقعی خانوارها در مواجهه با تورم و فراهمسازی امکان خرید مایحتاج در لحظه نیاز بوده است؛ در حالی که ۱.۲ همت از آن صرفهجویی اقتصادی ناشی از پوشش مخارج اضطراری و ۰.۸ همت نیز ناشی از حذف هزینههای فرآیندی اخذ وام بوده است.
در سمت کسبوکارها، شبکه پذیرندگان اسنپپی به بیش از ۷۴ هزار و ۷۰۰ فروشگاه و برند تجاری در ۸۰۴ شهر کشور گسترش یافته است. نکته حائز اهمیت این است که ۵۷ درصد از کل سفارشهای اقساطی به کسبوکارهای کوچک و متوسط (SMEs) اختصاص داشته است. دادهها ثابت میکنند فروش پذیرندگانی که در سال ۱۴۰۱ به این سامانه متصل شدهاند، در سال چهارم همکاری به طور میانگین ۱۳.۶ برابر افزایش یافته و ۶۰ درصد پذیرندگان پس از فعالسازی، رشد فروش بالای ۵۰ درصدی را ثبت کردهاند. تخمین مدلهای کلان اقتصادی نیز نشان میدهد توسعه این زنجیره ارزش تاکنون از شکلگیری و پایداری حدود ۲۱۴ هزار فرصت شغلی در سراسر کشور پشتیبانی کرده است.
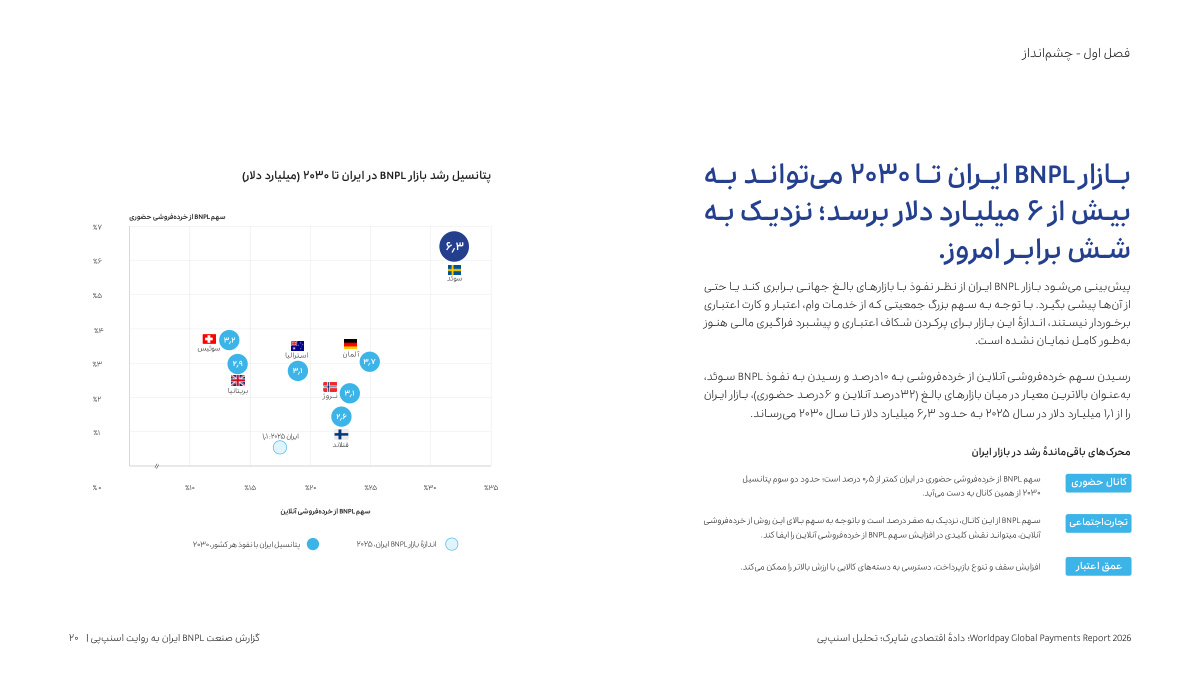
تحلیل بازار: پیشبینی دستیابی بازار BNPL ایران به ارزش ۶.۳ میلیارد دلار تا سال ۲۰۳۰
انفجار خرید حضوری و مهاجرت تقاضا به شهرستانها؛ عبور از مرزهای پایتخت
با اینکه خدمات BNPL در بستر تجارت الکترونیک متولد شد، اما جذابترین فصل رشد آن در ایران به حوزه «خریدهای حضوری» مربوط میشود. طبق گزارش، تعداد سفارشهای چهارقسطه حضوری در یک سال گذشته ۸.۱ برابر و مبلغ کل سفارشهای ثبتشده در فروشگاههای فیزیکی ۱۰.۳ برابر رشد کرده است.
همراستا با این رشد، مرکز ثقل تراکنشها از تهران خارج شده است. در شهریور ۱۴۰۵، سهم سفارشهای حضوری خارج از پایتخت به ۶۲ درصد از کل کشور رسیده است. تعداد کاربران یکتای شهرستانی که از این خدمت برای خرید در فروشگاههای محل زندگی خود استفاده کردهاند ۹.۵ برابر رشد کرده و سرعت توسعه خرید اعتباری حضوری در استانها، بیش از دو برابر سرعت رشد آن در تهران بوده است.
پل ارتباطی با شبکه بانکی و افق ۶.۳ میلیارد دلاری بازار تا سال ۲۰۳۰
اسنپپی در کنار اعتبارات ماهانه و چهارقسطه خرد، مدل همکاری نوینی را با سیستم بانکی (از جمله بانک ملت، بانک صادرات و بلو/سامان) توسعه داده است. در این قالب، ماهانه ۱.۵ همت اعتبار بانکی با سقف تا ۴۰۰ میلیون تومان و بازپرداخت ۲۴ ماهه، بدون نیاز به مدارک کاغذی و ظرف کمتر از ۲۰ دقیقه به کاربران واجد شرایط تخصیص مییابد؛ امری که منجر به رشد ۵۸۰ درصدی سفارشهای متصل به تسهیلات بانکی در مقایسه با دوره مشابه سال گذشته شده است.
در نهایت، این سند آیندهنگرانه تأکید میکند که با رسیدن ضریب نفوذ پرداخت اقساطی آنلاین و حضوری ایران به استانداردهای کشورهای پیشرو نظیر سوئد (که سهم BNPL در آن به ۳۲ درصد در آنلاین و ۶ درصد در حضوری میرسد)، اندازه بازار BNPL در ایران پتانسیل جهش به ۶.۳ میلیارد دلار تا سال ۲۰۳۰ را داراست؛ بازاری که دو سوم از پتانسیل نهایی آن از کانال خریدهای حضوری و خردهفروشی سنتی تأمین خواهد شد.
پرسشهای متداول درباره گزارش صنعت BNPL ایران
۱. چرا با وجود کارتهای بانکی متعدد در ایران، صنعت BNPL تا این حد با استقبال مواجه شده است؟
کارتهای بانکی متداول در ایران عمدتاً کارتهای نقدی (Debit) هستند که به موجودی حساب متصلند و امکان استقراض ندارند. سهم کارتهای اعتباری واقعی (Credit) در ایران تنها حدود ۱.۳ درصد است، در حالی که در جهان این سهم بیش از ۲۰ درصد است. BNPL توانسته این خلاء تاریخی را بدون نیاز به وثیقه و ضامن پر کند.
۲. نرخ عدم بازپرداخت (نکول) در اسنپپی چقدر است؟
برخلاف نگرانیهای سنتی بانکی، بیش از ۹۸.۵ درصد اقساط به طور کامل بازپرداخت شدهاند، ۸۹ درصد تسویهها سر موعد یا زودتر صورت گرفته و نرخ معوقات بالای ۹۰ روز زیر ۲ درصد است.
۳. استفاده از اسنپپی چه اثری بر فروشگاهها و پذیرندگان داشته است؟
پذیرندگان پس از پیوستن به این سامانه، رشد میانگین ۱۵ تا ۳۵ درصدی در متوسط ارزش هر سبد خرید و افزایش پایدار فروش را ثبت کردهاند؛ بهطوریکه فروش پذیرندگان باسابقه در سال چهارم همکاری به طور متوسط ۱۳.۶ برابر شده است.
نسخه رسمی و کامل گزارش تحلیلی اسنپپی در قالب ۶۳ صفحه شامل آمار تفکیکی، تحلیل شمولیت مالی، رفتار مصرفکننده و چشمانداز ۲۰۳۰ را میتوانید با لینک مستقیم دانلود کنید: