
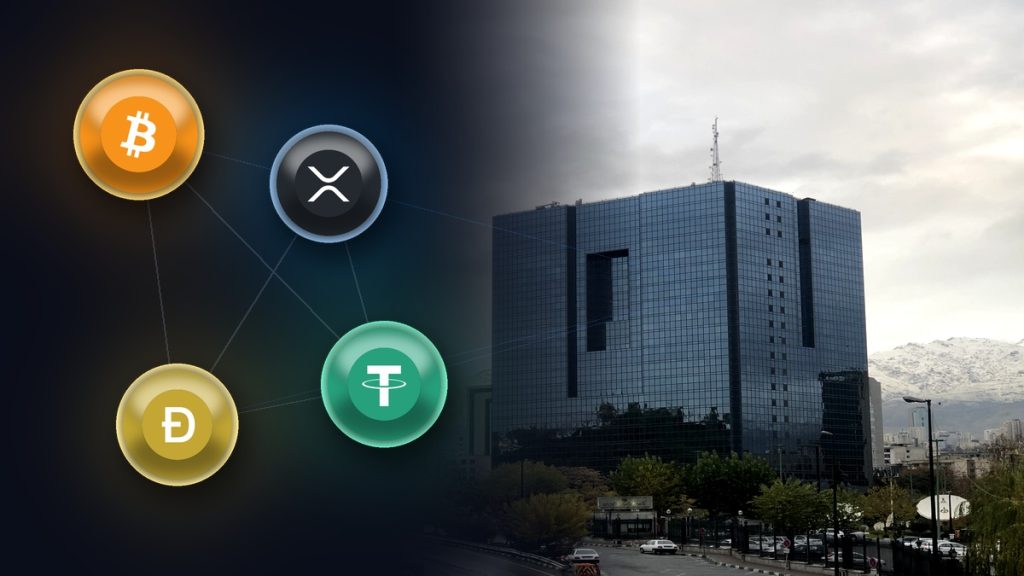
به گزارش مدیاتی، بانک مرکزی جمهوری اسلامی ایران اعلام کرد در چارچوب ساماندهی بازار رمزداراییها و اجرای تکالیف قانونی محوله، کاربرگهای رسمی اخذ مجوز ناظر بر فعالیت سکوهای تبادل انواع رمزارز بهزودی ابلاغ خواهد شد؛ تحولی سرنوشتساز که پس از سالها فعالیت صرافیهای ارز دیجیتال در منطقه خاکستری، سازوکار حقوقی مشخصی را برای اعطای مجوز رسمی و نظارت قانونی بر کسبوکارهای کریپتویی در کشور مستقر میسازد.
بازار مبادلات ارزهای دیجیتال در ایران طی سالهای گذشته با رشدی خیرهکننده روبهرو بوده و میلیونها کاربر فعال در بستر پلتفرمهای داخلی به معامله داراییهایی نظیر بیتکوین، اتریوم، تتر، ریپل و دوجکوین پرداختهاند. با این حال، فقدان یک پنجره واحد و آییننامه مشخص برای اعطای مجوز، همواره چالشهایی جدی در حوزه امنیت دارایی کاربران، مسدودسازی درگاههای پرداخت ریالی و اختلافنظر میان رگولاتور پولی و انجمنهای صنفی فینتک ایجاد کرده بود. اکنون با استناد به اختیارات مصرح در قانون جدید بانک مرکزی، رگولاتوری پولی کشور رسماً ورود به فاز اجرایی مجوزدهی را کلید زده است.
پشتوانه قانونی ابلاغ کاربرگها؛ از ماده ۵۹ تا اختیارات هیأت عالی بانک مرکزی
بر اساس اعلام مراجع ناظر پولی، تصمیم اخیر بانک مرکزی بر پایه مواد و بندهای تصریحشده در قانون جدید بانک مرکزی جمهوری اسلامی ایران اتخاذ شده است. این مستندات حقوقی شامل بند «ض» ماده ۱ (تعریف مفاهیم رمزپول و رمزدارایی)، جزء ۱۳ بند «الف» و تبصره ۱ ماده ۴ (اختیارات انحصاری تنظیمگری پولی و نظارت بر ابزارهای نوین تراکنش)، و همچنین ماده ۵۹ قانون بانک مرکزی است که نظارت و تعیین چارچوب فعالیت اشخاص فعال در این عرصه را منحصراً در صلاحیت بانک مرکزی قرار داده است.
پیش از این، هیأت عالی بانک مرکزی در تاریخ ۱۳ مهر ۱۴۰۴ ضوابط نحوه فعالیت و تأسیس کارگزاران رمزپول را به تصویب رسانده و منتشر کرده بود. ابلاغ قریبالوقوع کاربرگهای اخذ مجوز، گام تکمیلی این فرایند تلقی میشود که به متقاضیان و سکوهای تبادل رمزارز اجازه میدهد مدارک، ساختار فنی، حسابهای ذخیره و مستندات حاکمیت شرکتی خود را جهت دریافت پروانه رسمی فعالیت به رگولاتور ارائه کنند.
الزامات کلیدی در کاربرگهای اخذ مجوز؛ صرافیها مشمول چه استانداردهایی میشوند؟
اگرچه جزئیات نهایی پس از انتشار رسمی کاربرگها در دسترس قرار خواهد گرفت، اما بر پایه ضوابط مصوب پیشین و رویکرد معاونت فناوریهای نوین بانک مرکزی، دریافت مجوز مستلزم پایبندی پلتفرمها به چندین شاخص سختگیرانه است:
- اثبات ذخایر داراییها (Proof of Reserves) و تفکیک والتها: الزام سکوها به نگهداری بخش عمده دارایی رمزارزی کاربران در کیفپولهای سرد (Cold Storage) با مکانیزمهای امنیتی چندامضایی (Multi-Sig) و تفکیک کامل داراییهای شرکت از وجوه مشتریان.
- استانداردهای پیشرفته احراز هویت (KYC) و ضد پولشویی (AML): اتصال به سامانههای هویتسنجی ملی، ثبت سوابق تراکنشها و رصد دقیق جریانهای مشکوک مالی جهت جلوگیری از سوءاستفادههای پولشویی و کلاهبرداریهای سایبری.
- تعیین کف سرمایه ثبتی و تضامین مالی: در نظر گرفتن وثایق بانکی و دارایی نقدی مشخص متناسب با حجم معاملات روزانه پلتفرم، برای تضمین جبران خسارات احتمالی ناشی از رخدادهای امنیتی یا اختلالات سیستمی.
- اتصال برخط به سامانههای نظارتی بانک مرکزی: فراهمسازی دسترسیهای فنی استاندارد برای پایش بلادرنگ تراکنشهای ریالی و نقلوانتقالات عمده در شبکه پرداخت کشور.
تفکیک مرز «ابزار پرداخت» و «معامله دارایی»؛ خط قرمز بانک مرکزی کجاست؟
یکی از اساسیترین ارکان رگولاتوری بانک مرکزی، تفکیک قاطع میان معامله رمزارزها به عنوان دارایی سرمایهای با استفاده از آنها به عنوان ابزار پرداخت است. مراجع پولی کشور بارها تأکید کردهاند که پذیرش هرگونه رمزارز نظیر بیتکوین، تتر یا دوجکوین برای تسویه بهای کالا و خدمات در فروشگاهها و مبادلات تجاری خرد اکیداً ممنوع بوده و تمامی پرداختها در خاک ایران باید بر پایه ریال انجام پذیرد.
بر این اساس، مجوزهایی که در قالب این کاربرگها صادر خواهد شد، صرفاً ناظر بر فعالیت پلتفرمها در نقش سکوی تبادل، خرید و فروش، و نگهداری داراییهای رمزنگاریشده کاربران با تسویه ریالی است. این تمایز سیاستی اطمینان میدهد که ضمن حفظ ثبات پول ملی و کنترل نوسانات نرخ ارز، از مهاجرت کاربران داخلی به پلتفرمهای خارجی و خروج سرمایه از کشور جلوگیری شود.
جدول مقایسهای وضعیت پیشین و چارچوب جدید رگولاتوری صرافیهای رمزارز در ایران
تحولات ساختاری حاصل از ابلاغ کاربرگهای بانک مرکزی و پیامدهای آن برای پلتفرمهای داخلی را میتوان در جدول زیر مقایسه کرد:
| محور تنظیمگری | وضعیت پیشین (منطقه خاکستری) | چارچوب جدید با ابلاغ کاربرگهای بانک مرکزی |
|---|---|---|
| مجوز و مبنای قانونی | فاقد پروانه رسمی؛ فعالیت خودتنظیمگر زیر نظر نظام صنفی | صدور پروانه رسمی فعالیت بر پایه مواد ۴ و ۵۹ قانون بانک مرکزی |
| درگاه پرداخت و تسویه ریالی | محدودیتهای متناوب و مسدودسازی درگاههای پرداخت اینترنتی | اتصال پایدار و قانونمند به شبکه پرداخت با نظارت شفاف بانکی |
| امنیت و ذخایر دارایی کاربران | بسته به سیاست داخلی هر صرافی؛ بدون نظارت متمرکز خارجی | الزام اثبات ذخایر (PoR)، کیفپول سرد چندامضایی و حسابهای تفکیکشده |
| سازوکار نظارت و گزارشدهی | گزارشدهی موردی و پس از رخداد به مراجع قضایی و پلیس فتا | پایش برخط تراکنشهای مشکوک و انطباق کامل با استانداردهای AML |
| تضمین حقوق معاملهگران | ریسک بالای کاربر در موارد ورشکستگی یا هک بدون پشتوانه بیمهای | تعیین کف سرمایه ثبتی، وثایق بانکی و حمایت حقوقی تحت نظارت رگولاتور |
با ابلاغ قریبالوقوع این کاربرگها، صنعت رمزدارایی در ایران گامی بلند به سمت رسمیتبخشی، شفافیت و خروج از بلاتکلیفی برمیدارد؛ مسیری که توازن میان صیانت از سرمایههای خرد مردمی و ارتقای فناوریهای مالی نوین را در کانون توجه رگولاتوری کشور قرار میدهد.